

Налогоплательщики на упрощённой системе налогообложения, использующие освобождение от НДС по статье 145 НК РФ, по общему правилу не исчисляют налог при реализации и не выставляют покупателям счета-фактуры с выделенным НДС. Однако возможна ситуация, когда крупный контрагент (покупатель) ставит условие: договор заключается только при наличии счёта-фактуры с НДС.
В этом случае закон не запрещает освобождённому лицу выставить такой документ. Но при вступлении в силу пункта 5 статьи 173 НК РФ возникает обязанность перечислить указанную в счёте-фактуре сумму НДС в бюджет. При этом право на вычет «входного» налога отсутствует, а полученная от покупателя сумма налога не включается в доходы по УСН.
Ниже приведён пошаговый алгоритм отражения такой разовой операции в программе «1С:Бухгалтерия 8.3» (редакция 3.0).
Прежде чем выполнять настройки в 1С, необходимо учитывать следующие обязательства:
-
Уплата НДС. Вся сумма налога, указанная в счёте-фактуре, должна быть перечислена в бюджет. Поскольку вы не являетесь плательщиком НДС на регулярной основе, возместить эту сумму из бюджета (через вычеты) не получится.
-
Декларация по НДС. Потребуется сдать налоговую декларацию по НДС за соответствующий квартал.
-
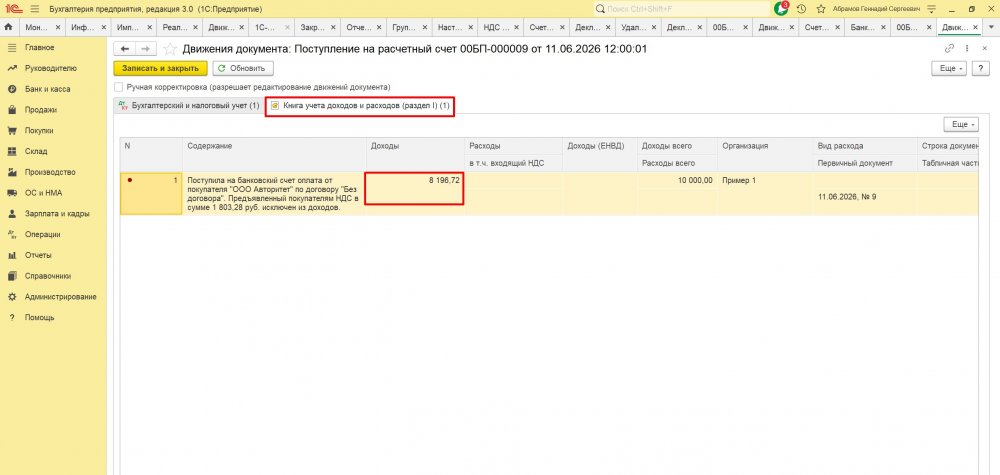
Учёт по УСН. Сумма НДС, полученная от покупателя в составе оплаты, не признаётся доходом при расчёте налога по УСН. Расходом она также не является.
-
Книга продаж. Выставленный счёт-фактура в книге продаж не регистрируется, так как освобождённый упрощенец не ведёт книгу продаж.
Систематическое (более двух раз в течение года) выставление счетов-фактур с НДС при наличии освобождения может быть квалифицировано налоговыми органами как отказ от освобождения (п. 4 ст. 145 НК РФ) с обязанностью исчислять НДС со всей реализации с начала месяца, в котором допущено такое нарушение. Поэтому описанный ниже порядок рекомендуется применять только для разовых сделок.
Создание документа реализации
1. Раздел «Продажи» → «Реализация (акты, накладные)».
2. Заполнить стандартные реквизиты: покупатель, договор, номенклатура, количество, цена.
3. В табличной части документа в колонке «Ставка НДС» выбрать требуемую ставку (22%, 10% либо расчетные ставки 22/122, 10/110).
4. Провести документ.
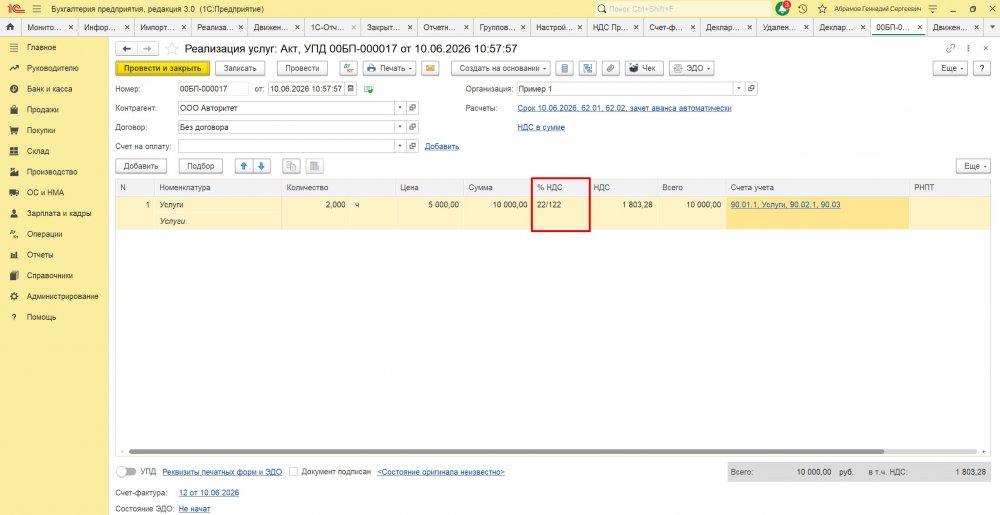
В нижней части документа реализации нажать кнопку «Счет-фактура».
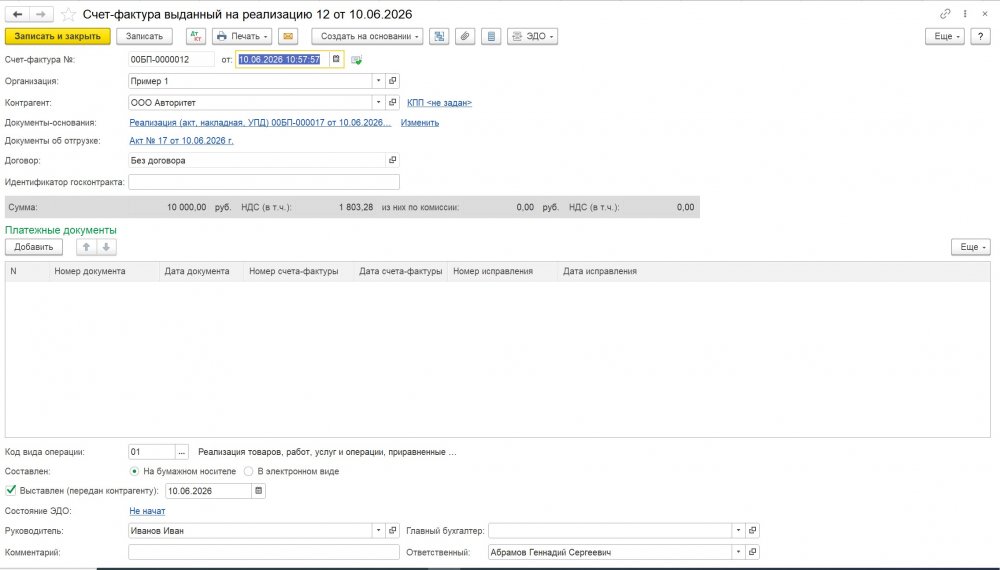
Программа автоматически заполнит форму счета-фактуры на основании документа реализации.
Проверить:
-
соответствие суммы НДС сумме, введенной в ручной проводке;
-
корректность указания ставки НДС;
-
реквизиты покупателя.
Нажать «Провести и закрыть».
Важно: регистрация счета-фактуры в книге продаж не производится. Для освобожденного упрощенца эта обязанность отсутствует.
После поступления оплаты от покупателя в регистре «Книга учета доходов и расходов (раздел I) появляется запись включения суммы в доходы без НДС.
Отчетность по НДС и уплата налога
Формирование декларации по НДС
Декларация представляется в налоговый орган не позднее 25-го числа месяца, следующего за отчетным кварталом.
В 1С: раздел «Отчеты» → «Регламентированные отчеты» → «Декларация по НДС».
Для рассматриваемой операции заполняются следующие разделы:
-
Раздел 1 «Сумма налога, подлежащая уплате в бюджет». Строка 030 — итоговая сумма НДС к уплате.
-
Раздел 12 «Сведения из счетов-фактур, выставленных лицами, указанными в пункте 5 статьи 173 Налогового кодекса РФ». В данном разделе построчно указываются: номер и дата счета-фактуры, ИНН/КПП покупателя, стоимость отгрузки, сумма НДС.
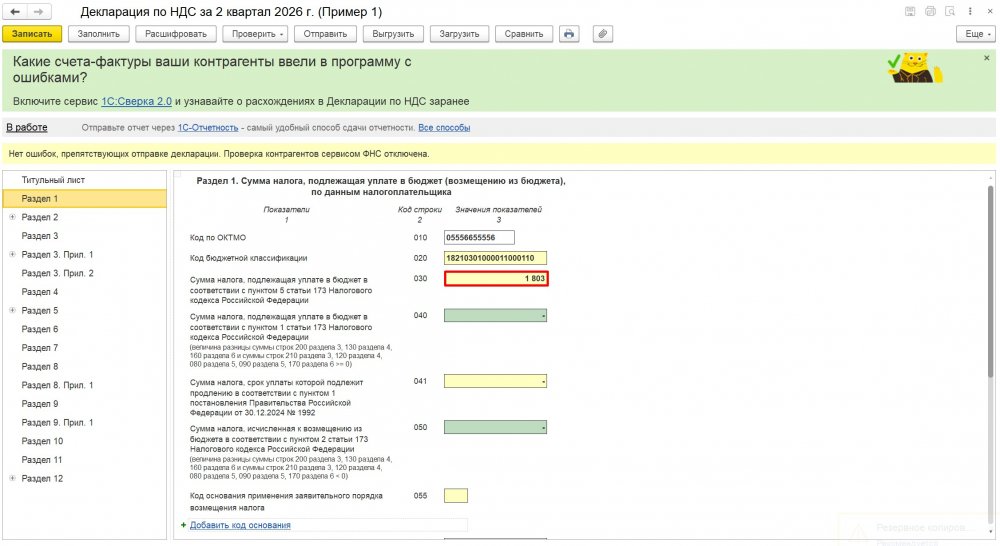
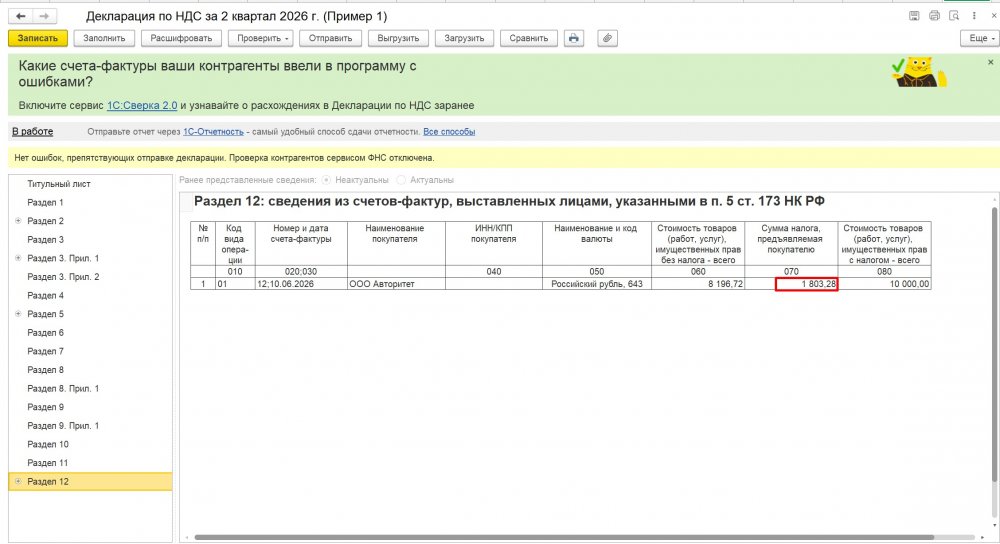
Остальные разделы декларации (2–11) не заполняются.
Таким образом, предложенный порядок обеспечивает корректный учёт в программе и соблюдение налоговых обязательств при разовом выставлении счёта-фактуры с НДС.
Остались вопросы? Свяжитесь с нами:
Телефон: +7 (968) 943-16-28
Email: info@it-lims.ru
Или заполните форму ниже — мы перезвоним в течение 15 минут.